


المشاهدات: 0 المؤلف: محرر الموقع وقت النشر: 10-02-2026 المنشأ: موقع


تجاوزت قيمة الإنتاج السنوي لنهاية التصنيع 1 تريليون يوان، وتجاوز إجمالي حجم الصادرات 180 مليار دولار أمريكي، وتجاوزت القدرة المركبة التراكمية 120 جيجاوات، وتم تصدير المكونات إلى أكثر من 200 دولة ومنطقة... خلال فترة 'الخطة الخمسية الرابعة عشرة'، حققت صناعة الطاقة الكهروضوئية في الصين العديد من الإنجازات ذات الأهمية التاريخية.
في الآونة الأخيرة، في ندوة 'مراجعة تطور صناعة الطاقة الكهروضوئية في عام 2025 والتوقعات لعام 2026'، قدمت جمعية صناعة الطاقة الكهروضوئية الصينية توقعات حول تطور صناعة الطاقة الكهروضوئية في الصين في السنوات الخمس المقبلة: خلال فترة 'الخطة الخمسية الخامسة عشرة'، سيصل متوسط الطاقة الكهروضوئية الجديدة المثبتة عالميًا إلى 725 إلى 870 جيجاوات. ومن بينها، ستتراوح القدرة المركبة العالمية الجديدة للطاقة الكهروضوئية في عام 2026 ما بين 500 إلى 667 جيجاوات. وخلال نفس الفترة، سيتراوح متوسط القدرة السنوية المركبة للطاقة الكهروضوئية الجديدة في الصين ما بين 238 إلى 287 جيجاوات.
قد تنخفض القدرة المركبة حديثًا للطاقة الكهروضوئية في عام 2026 بأكثر من 20٪.
وبحلول عام 2025، ستدخل القدرة المركبة التراكمية لتوليد الطاقة الكهروضوئية في الصين عصر تيراواط. وفقًا لأحدث البيانات الصادرة عن إدارة الطاقة الوطنية، ستصل القدرة المركبة المضافة حديثًا لتوليد الطاقة الكهروضوئية في الصين في عام 2025 إلى 315.07 جيجاوات، مع نمو سنوي يزيد عن 13٪، وهو رقم قياسي تاريخي جديد. ظلت القدرة المركبة المضافة حديثًا لتوليد الطاقة الكهروضوئية هي الأولى في العالم لمدة 13 عامًا متتالية.
ومع ذلك، فإن زخم النمو السريع هذا قد يتوقف. وتتوقع جمعية الصناعة الكهروضوئية الصينية أنه في عام 2026، في ظل الظروف العادية، ستبلغ القدرة الكهروضوئية المثبتة حديثًا 180 جيجاوات، وفي ظل سيناريو متفائل، ستكون 240 جيجاوات، وهو ما يمثل انخفاضًا على أساس سنوي بنسبة 23.8٪ إلى 42.9٪. وإذا تحقق هذا التوقع، فسيكون هذا أول انخفاض على أساس سنوي منذ بدء الدورة الكهروضوئية الجديدة في عام 2020.
ومع ذلك، من المتوقع أن تزداد القدرة المركبة حديثًا تدريجيًا بدءًا من عام 2027، لتصل إلى 270 إلى 320 جيجاوات بحلول عام 2030.
في عام 2026، نظرًا لأنه تم إدخال سياسات جديدة مثل نهج الإدارة الموزعة والإصلاح الموجه نحو السوق لتعريفات التغذية، فإن السوق في مزاج الانتظار والترقب، والذي من المتوقع أن يؤدي إلى تعديل في المنشآت الجديدة. ومع ذلك، مع بدء ظهور آثار السياسات التي تعزز التنمية المتكاملة للطاقة الجديدة والربط المباشر للطاقة الخضراء، فمن المتوقع أن تعود المنشآت الجديدة إلى الاتجاه التصاعدي. ومع ذلك، هناك شيء واحد مؤكد: أن معدل النمو سوف يتباطأ، لكن الزيادة ستظل مستقرة، حسبما قال وانغ بوهوا، مستشار جمعية الصناعة الكهروضوئية الصينية.
في السوق الدولية، خلال فترة 'الخطة الخمسية الخامسة عشرة'، من المتوقع أن يظل السوق الأوروبي مستقرًا؛ أما الولايات المتحدة، المتأثرة بحالة عدم اليقين السياسي، فسوف تشهد تعديلاً نزولياً في توقعات طاقتها الإنتاجية المركبة؛ وسوف تنمو توقعات القدرة المركبة في الهند بسرعة؛ وسوف تتسارع وتيرة تخطيط الطاقة الكهروضوئية ونشرها في الأسواق الناشئة مثل الشرق الأوسط وشمال أفريقيا ومنطقة جنوب الصحراء الكبرى في أفريقيا.
على هذه الخلفية، خلال فترة 'الخطة الخمسية الخامسة عشرة'، ستشهد فلسفة ومنطق تطوير صناعة الطاقة الكهروضوئية في الصين تحولًا كبيرًا، حيث ستتحول من التنافس على النطاق والسعر إلى التنافس على القيمة.
وأشار وانغ بوهوا إلى أن 'تحويل نموذج التنمية يتطلب الاهتمام بجانبين من جوانب العمل'. أولا، على مستوى السياسات، ينبغي استخدام مجموعة من السياسات لتعزيز التحول والارتقاء بالصناعة، بما في ذلك معالجة قضية المنافسة المنخفضة الأسعار وغير المنظمة للشركات، وتعزيز الارتقاء المنظم للصناعات المتخلفة، وتسهيل الارتقاء الصناعي. ثانيا، تحتاج الشركات إلى توسيع منحنى النمو الثاني. فمن ناحية، ينبغي لهم بناء خندق تكنولوجي، وتسريع الإنتاج الضخم للتكنولوجيات الخالية من الفضة/المنخفضة الفضة، والحد من الاعتماد على الفضة، واحتياط البيروفسكايت وتكنولوجيات الخلايا الترادفية، بين أمور أخرى. ومن ناحية أخرى، ينبغي لها تعزيز التنمية المنسقة للنظام البيئي الصناعي، وبناء نظام بيئي متكامل للطاقة من الخلايا الكهروضوئية، وتخزين الطاقة، والطاقة الهيدروجينية، وتوسيع أسواق تطبيقات الطاقة الكهروضوئية الجديدة مثل الفضاء التجاري، والخلايا الكهروضوئية المثبتة على المركبات، والإلكترونيات الاستهلاكية.
يجب أن تلتزم جهة التصنيع باتجاه تطوير الذكاء والخضرة والتكامل، مع دعم الجوانب الثلاثة وتمكين بعضها البعض. يعتقد وانغ بوهوا أن الذكاء يوفر الدعم الفني للبيئة والتكامل، بما في ذلك الذكاء في البحث والتطوير وتصنيع الإنتاج، والذكاء في بناء محطات الطاقة وتشغيلها، والمساعدة في التحول الذكي للمجتمع، وما إلى ذلك؛ ترسي البيئة الخضراء توجهًا قيميًا للذكاء والتكامل، بما في ذلك تعزيز استخدام الطاقة الخضراء في سلسلة الصناعة الكهروضوئية، و''الإنتاج الأخضر للاستهلاك الأخضر'' في الروابط الرئيسية لاستهلاك الطاقة، وتطوير تقنيات توفير الطاقة وخفض الكربون، وما إلى ذلك؛ فالتكامل يوسع المساحة العملية للذكاء والخضرة.
على الجانب التطبيقي، خلال فترة 'الخطة الخمسية الخامسة عشرة'، من الضروري زيادة توسيع إمدادات الطاقة الجديدة، واستكشاف طرق جديدة للاستخدام غير الكهربائي للطاقة الجديدة، وتعزيز التنمية المتكاملة للطاقة الجديدة بشكل فعال، وتعزيز مستوى استهلاك الطاقة الجديدة بشكل شامل، وتحسين آلية أسعار السوق لنسبة عالية من الطاقة الجديدة.
وفي الوقت نفسه، من الضروري استكشاف نمط جديد من الانفتاح في الصناعة الكهروضوئية باستمرار. في 9 يناير 2026، أصدرت وزارة المالية وإدارة الضرائب الحكومية 'إعلانًا بشأن تعديل سياسة خصم ضريبة التصدير للمنتجات الكهروضوئية وغيرها'، ينص على أنه اعتبارًا من 1 أبريل 2026، سيتم إلغاء حسومات تصدير ضريبة القيمة المضافة للمنتجات الكهروضوئية مثل رقائق السيليكون والخلايا الشمسية والوحدات النمطية بالكامل.
وقال وانغ بوهوا إن التأثير المباشر لهذا التعديل هو أن تكاليف التصدير للشركات زادت بشكل كبير، مما أدى إلى الضغط على هوامش ربح الشركات. وعلى المدى القصير، يتجلى ذلك في صورة زيادة مفاجئة في التكاليف وفترة نافذة 'الاندفاع إلى التصدير'. وعلى المدى المتوسط، سيؤثر ذلك على تمايز المؤسسات وتسريع إزالة القدرة الفائضة. فالمؤسسات التي تعتمد على التخفيضات والإعانات الضريبية على الصادرات أو تلك التي تفتقر إلى القدرة التنافسية في مجال التصدير قد تخرج من السوق، ولا سيما المؤسسات الصغيرة والمتوسطة الحجم. وقال وانغ بوهوا: 'ومع ذلك، على المدى الطويل، سيدفع ذلك الابتكار التكنولوجي، ويحسن المشهد التنافسي، ويعزز بناء قدرة تنافسية أكثر استدامة لصناعة الطاقة الكهروضوئية الصينية في السوق العالمية'.
بالإضافة إلى ذلك، يجب على الشركات الابتعاد عن أساليب التوسع الخارجية الواسعة الماضية وإيلاء المزيد من الاهتمام للطبيعة الإستراتيجية والمرنة لتخطيطها. ومن خلال التكامل مع الاستراتيجية الدبلوماسية للبلاد، يتعين عليها تعزيز تنويع وتنوع نماذج التعاون وأساليب التشغيل لتعزيز قدرتها على التكيف والقدرة التنافسية الشاملة في السوق الدولية. على سبيل المثال، يمكنهم الترويج لتصدير خدمات التقييس والاختبار وإصدار الشهادات، وبناء نموذج تشغيل يجمع بين عمليات الملكية الكاملة والمشاريع المشتركة وعمليات تصنيع المعدات الأصلية.
لا تزال سلسلة صناعة الطاقة الكهروضوئية في الصين تتمتع بمكانة مهيمنة على مستوى العالم.
وفي الاجتماع، استعرض وانغ بوهوا تطور صناعة الطاقة الكهروضوئية في الصين خلال فترة 'الخطة الخمسية الرابعة عشرة'. وقال إنه على مدى السنوات الخمس الماضية، حققت صناعة الطاقة الكهروضوئية في الصين تطورا كبيرا من حيث الحجم والتكنولوجيا والسوق والتطبيق.
ومن بينها، يعد النمو السريع في جوانب التطبيق مثل القدرة المركبة وتوليد الطاقة هو الأكثر بروزًا. تظهر البيانات الصادرة عن جمعية صناعة الخلايا الكهروضوئية الصينية أنه خلال فترة 'الخطة الخمسية الرابعة عشرة'، تبلغ القدرة المركبة الجديدة التراكمية للطاقة الكهروضوئية في الصين 4.5 أضعاف تلك الخاصة بفترة 'الخطة الخمسية الثالثة عشرة'، ويبلغ توليد الطاقة التراكمية الجديدة 3.6 أضعاف تلك الخاصة بفترة 'الخطة الخمسية الثالثة عشرة'. ومن عام 2023 إلى عام 2025، ستكون القدرة المركبة السنوية الجديدة للطاقة الكهروضوئية أعلى من الكمية التراكمية خلال فترة 'الخطة الخمسية الثالثة عشرة' لمدة ثلاث سنوات متتالية؛ وسيكون توليد الطاقة في عام 2025 وحده أعلى من الكمية التراكمية خلال فترة 'الخطة الخمسية الثالثة عشرة'.
وفي نهاية التصنيع، توسعت الطاقة الإنتاجية بشكل كبير. وبنهاية الخطة الخمسية الرابعة عشرة، ستزداد القدرة الإنتاجية للروابط الأربع الرئيسية للبولي سيليكون ورقائق السيليكون والخلايا الشمسية والوحدات بمقدار 3 إلى 6 مرات مقارنة بنهاية الخطة الخمسية الثالثة عشرة. وبنهاية الخطة الخمسية الرابعة عشرة، ستتجاوز الطاقة الإنتاجية للبولي سيليكون 3.5 مليون طن، وستتجاوز رقائق السيليكون 1500 جيجاوات، وستتجاوز قدرة الخلايا الشمسية 1400 جيجاوات، وستتجاوز قدرة الوحدات 1100 جيجاوات.
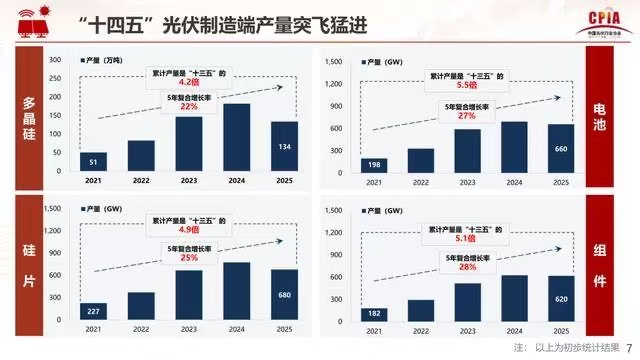
وإلى جانب الزيادة المتزامنة في الطاقة الإنتاجية، ارتفع الإنتاج أيضًا بشكل ملحوظ. خلال فترة 'الخطة الخمسية الرابعة عشرة'، شهد الإنتاج في نهاية التصنيع نموًا ملحوظًا. ويبلغ الناتج التراكمي لجميع جوانب الخلايا الكهروضوئية 4 إلى 5 أضعاف ما كان عليه في فترة 'الخطة الخمسية الثالثة عشرة'. وكان أقل معدل نمو مركب خلال السنوات الخمس هو 22%، مما يجعلها الفترة الأسرع نمواً بين الخطط الخمسية الثلاث الماضية.
'خلال فترة 'الخطة الخمسية الرابعة عشرة'، مرت صناعة الطاقة الكهروضوئية في الصين بمرحلتين متميزتين: الأولى كانت فترة نمو الإنتاج السريع، مدفوعًا بهدف 'الحياد الكربوني' وسلسلة من السياسات على المستويين الوطني والمحلي. حققت صناعة الطاقة الكهروضوئية إنتاجًا على نطاق واسع، مما أدى إلى زيادة مستمرة في الإنتاج، لتصل إلى ذروتها في عام 2023. وكانت الثانية هي فترة تعديل الإنتاج، حيث أدى النمو السريع في المرحلة المبكرة إلى زيادة العرض. الوضع، مما تسبب في انخفاض أسعار المنتجات بسرعة وأدى إلى تباطؤ نمو الصناعة.' حلل وانغ بوهوا.
لا يزال الابتكار التكنولوجي الكهروضوئي قويًا ومليئًا بالميزات. وبالنسبة لعملية البولي سيليكون، وهي الجزء الأكثر استهلاكاً للطاقة، فقد انخفض استهلاك الكهرباء خلال فترة 'الخطة الخمسية الرابعة عشرة' بنسبة 21%، وانخفض استهلاك الطاقة بنسبة 28%، وانخفض استهلاك البخار بنسبة 62%، وزاد إنتاج الفرد بنسبة 88%. لقد تم تحسين مستوى التشغيل الآلي لخطوط الإنتاج بشكل مستمر.
حققت رقائق السيليكون تقدمًا تكنولوجيًا شاملاً ومتعدد الأبعاد. زادت الحصة السوقية للسيليكون أحادي البلورية من النوع N بسرعة من نسبة مكونة من رقم واحد في أوائل عام 2021 إلى 97% في عام 2025. وانخفض السُمك الإجمالي لرقائق السيليكون بنسبة 12% إلى 27%، ويميل إلى الاستقرار في السنوات الأخيرة. حلل وانغ بوهوا أن هذا يرجع أساسًا إلى سببين. الأول هو أن الدافع لخفض التكلفة آخذ في الضعف، والآخر هو أن التخفيف المستمر يجب أن يسعى إلى تحقيق التوازن بين تحسين العائد والتحكم في معدل التجزئة، مما يزيد من الصعوبة التقنية وفقًا لذلك.
تعتبر عملية إنتاج البطاريات هي الأكثر كثافة من الناحية التكنولوجية، حيث يكون الابتكار التكنولوجي أكثر نشاطًا وهناك النقاط الأكثر ابتكارًا. ارتفع متوسط الكفاءة السنوية للبطاريات من النوع N بنسبة 0.3%. تتطور التقنيات السائدة بسرعة، وقد ارتفعت نسبة تقنية TOPCon من حوالي 2% في عام 2021 إلى 87.6% في الوقت الحاضر، لتصبح هي السائدة. يتناقص استهلاك معجون الفضة في البطاريات السائدة، كما انخفض استهلاك معجون الفضة في بطاريات TOPCon بأكثر من 35% خلال هذه الفترة. استمرت كفاءة البطاريات المختبرية في تحقيق التقدم. خلال فترة 'الخطة الخمسية الرابعة عشرة'، حطمت 11 مؤسسة بحثية في الصين الأرقام القياسية لكفاءة المختبرات التي سجلها المختبر الوطني للطاقة المتجددة في الولايات المتحدة 27 مرة، وهو ما يمثل 55% من الإجمالي العالمي، وهو ضعف مقارنة بفترة 'الخطة الخمسية الثالثة عشرة'. والجدير بالذكر أنه في عام 2025 وحده، حطمت 6 مؤسسات بحثية في الصين الأرقام القياسية لكفاءة البطاريات في مختبر NREL 9 مرات، وهو أعلى معدل في السنوات الخمس الماضية.
تستمر قوة المكونات في الزيادة. وفي عام 2025، وصلت قوة مكون الطراز 182 إلى 595 واط، بزيادة قدرها 50 واط مقارنة بعام 2021؛ ارتفعت الحصة السوقية للمكونات ذات الوجهين إلى 80.4%، لتصبح الاتجاه السائد المطلق.
ومع ذلك، مع ارتفاع الإنتاج في نهاية التصنيع والتقدم التكنولوجي بسرعة، انخفضت أسعار السلسلة الصناعية بأكملها بشكل كبير. وبالمقارنة مع الفترة في بداية ونهاية 'الخطة الخمسية الرابعة عشرة'، انخفضت أسعار الروابط الأربع بأكثر من 60%، كما انخفض سعر رقائق السيليكون بنسبة 82.8%.
باعتبارها واحدة من 'الأشياء الثلاثة الجديدة' في التجارة الخارجية، شهد تصدير المنتجات الكهروضوئية أيضًا تحولًا عميقًا من التوسع السريع إلى التكيف الهيكلي. خلال فترة 'الخطة الخمسية الرابعة عشرة'، أظهر إجمالي حجم الصادرات اتجاهًا عامًا للنمو، لكن هيكل منتجات التصدير شهد تغييرات جديدة، وأصبح أكثر تنوعًا. شهدت المكونات، التي احتلت لفترة طويلة المركز المهيمن في منتجات التصدير، معدل نمو سنوي متناقص في الصادرات، لكنها لا تزال عند مستوى مرتفع؛ بينما تتزايد نسب رقائق السيليكون والبطاريات.
شهدت أوروبا، باعتبارها السوق الرئيسي التقليدي لصادراتنا من الوحدات الكهروضوئية، تباطؤًا في الطلب في السوق وانخفاضًا مستمرًا في حصتها. وفي الوقت نفسه، ظهرت الأسواق في آسيا وأفريقيا بسرعة، حيث ظهرت دول مثل باكستان، والفلبين، ولاوس، والجزائر، والكونغو كنقاط نمو مهمة. ويتسم سوق تصدير البطاريات بدرجة عالية من التركيز، حيث تحتل آسيا باستمرار المركز المهيمن في سوق تصدير البطاريات، حيث تظل حصتها أعلى من 88%.
وأوضح وانغ بوهوا أن 'الصين لا تزال تتمتع بمكانة مهيمنة في صناعة الطاقة الكهروضوئية العالمية'. بحلول عام 2025، ستشكل الطاقة الإنتاجية للصين من البولي سيليكون ورقائق السيليكون والخلايا والوحدات الشمسية 96% و96.2% و91.3% و80.1% من الإجمالي العالمي على التوالي.
