


Visualizzazioni: 0 Autore: Editor del sito Orario di pubblicazione: 2026-02-10 Origine: Sito


Il valore della produzione annuale del settore manifatturiero ha superato 1 trilione di yuan, il volume totale delle esportazioni ha superato i 180 miliardi di dollari USA, la capacità installata cumulativa ha superato i 120 GW e i componenti sono stati esportati in oltre 200 paesi e regioni... Durante il periodo del '14° piano quinquennale', l'industria fotovoltaica cinese ha raggiunto molte scoperte di importanza fondamentale.
Recentemente, in occasione del seminario 'Revisione dello sviluppo dell'industria fotovoltaica nel 2025 e prospettive per il 2026', la China Photovoltaic Industry Association ha fatto previsioni sullo sviluppo dell'industria fotovoltaica cinese nei prossimi cinque anni: durante il periodo del '15° piano quinquennale', la nuova capacità installata media annuale di fotovoltaici raggiungerà tra 725 e 870 GW. Tra questi, la nuova capacità installata fotovoltaica globale nel 2026 sarà compresa tra 500 e 667 GW. Nello stesso periodo, la nuova capacità fotovoltaica installata media annua in Cina sarà compresa tra 238 e 287 GW.
La nuova capacità installata di energia fotovoltaica nel 2026 potrebbe diminuire di oltre il 20%.
Entro il 2025, la capacità installata cumulativa di produzione di energia fotovoltaica della Cina entrerà nell’era dei terawatt. Secondo gli ultimi dati diffusi dalla National Energy Administration, la nuova capacità installata di produzione di energia fotovoltaica in Cina nel 2025 raggiungerà i 315,07 GW, con una crescita su base annua di oltre il 13%, stabilendo un nuovo record storico. La nuova capacità installata di generazione di energia fotovoltaica è rimasta la prima al mondo per 13 anni consecutivi.
Tuttavia, questo rapido slancio di crescita potrebbe arrestarsi. La China Photovoltaic Industry Association prevede che nel 2026, in circostanze normali, la nuova capacità fotovoltaica installata sarà di 180 GW e, in uno scenario ottimistico, sarà di 240 GW, con un calo su base annua dal 23,8% al 42,9%. Se questa previsione si avverasse, si tratterebbe del primo calo su base annua da quando è iniziato il nuovo ciclo fotovoltaico nel 2020.
Si prevede tuttavia che la nuova capacità installata aumenterà gradualmente a partire dal 2027, raggiungendo i 270-320 GW entro il 2030.
Nel 2026, a causa del fatto che sono state appena introdotte nuove politiche come l’approccio di gestione distribuita e la riforma orientata al mercato delle tariffe incentivanti, il mercato è in uno stato d’animo di attesa, che dovrebbe portare ad un adeguamento delle nuove installazioni. Tuttavia, man mano che iniziano a manifestarsi gli effetti delle politiche che promuovono lo sviluppo integrato di nuova energia e il collegamento diretto dell’energia verde, si prevede che le nuove installazioni ritorneranno a una tendenza al rialzo. Tuttavia una cosa è certa: il tasso di crescita rallenterà, ma l'incremento rimarrà stabile, ha affermato Wang Bohua, consulente della China Photovoltaic Industry Association.
Nel mercato internazionale, nel periodo del 'quindicesimo piano quinquennale', si prevede che il mercato europeo rimarrà stabile; gli Stati Uniti, colpiti dalle incertezze politiche, vedranno un aggiustamento al ribasso delle aspettative di capacità installata; Le aspettative di capacità installata dell'India cresceranno rapidamente; e il ritmo della pianificazione e della diffusione del fotovoltaico nei mercati emergenti come il Medio Oriente, il Nord Africa e l’Africa sub-sahariana accelererà.
In questo contesto, durante il periodo del 'quindicesimo piano quinquennale', la filosofia e la logica di sviluppo dell'industria fotovoltaica cinese subiranno una trasformazione significativa, passando dalla competizione su scala e prezzo alla competizione sul valore.
'La trasformazione del modello di sviluppo richiede attenzione a due aspetti del lavoro', ha sottolineato Wang Bohua. In primo luogo, a livello politico, dovrebbe essere utilizzata una combinazione di politiche per promuovere la trasformazione e l’aggiornamento del settore, affrontando anche il problema dei prezzi bassi e della concorrenza disordinata delle imprese, promuovendo l’ordinato aggiornamento delle industrie arretrate e facilitando l’aggiornamento industriale. In secondo luogo, le imprese devono espandere la loro seconda curva di crescita. Da un lato, dovrebbero costruire un fossato tecnologico, accelerare la produzione di massa di tecnologie senza argento/a basso contenuto di argento, ridurre la dipendenza dall’argento e riservare, tra le altre cose, le tecnologie a base di perovskite e celle tandem. D’altro canto, dovrebbero promuovere lo sviluppo coordinato dell’ecosistema industriale, costruire un ecosistema energetico integrato di fotovoltaico, stoccaggio di energia ed energia da idrogeno ed espandere nuovi mercati di applicazioni fotovoltaiche come l’aerospaziale commerciale, il fotovoltaico montato su veicoli e l’elettronica di consumo.
Il settore manifatturiero dovrebbe aderire alla direzione dello sviluppo di intelligenza, rispetto dell’ambiente e integrazione, con i tre aspetti che si sostengono e si rafforzano a vicenda. Wang Bohua ritiene che l'intelligence fornisca supporto tecnico per l'ecologia e l'integrazione, compresa l'intelligence nella ricerca e sviluppo e nella produzione, l'intelligence nella costruzione e nel funzionamento delle centrali elettriche e l'assistenza nella trasformazione intelligente della società, ecc.; l'ecologia stabilisce un orientamento ai valori per l'intelligenza e l'integrazione, inclusa la promozione dell'uso dell'energia verde nella catena industriale del fotovoltaico, la 'produzione verde per un consumo verde' nei principali collegamenti che consumano energia e lo sviluppo di tecnologie di risparmio energetico e di riduzione del carbonio, ecc.; l’integrazione espande lo spazio pratico per l’intelligenza e il verde.
Dal punto di vista applicativo, durante il periodo del 'quindicesimo piano quinquennale', è necessario espandere ulteriormente l'offerta di nuova energia, esplorare nuovi metodi di utilizzo non elettrico per la nuova energia, promuovere attivamente lo sviluppo integrato di nuova energia, aumentare in modo completo il livello di consumo di nuova energia e migliorare il meccanismo dei prezzi di mercato per un'elevata percentuale di nuova energia.
Allo stesso tempo, è necessario esplorare costantemente un nuovo modello di apertura nel settore fotovoltaico. Il 9 gennaio 2026, il Ministero delle Finanze e l'Amministrazione fiscale statale hanno emesso l''Annuncio sull'adeguamento della politica di riduzione delle imposte sull'esportazione per il fotovoltaico e altri prodotti', stabilendo che a partire dal 1° aprile 2026, le riduzioni dell'imposta sul valore aggiunto sulle esportazioni di prodotti fotovoltaici come wafer di silicio, celle solari e moduli saranno completamente cancellate.
Wang Bohua ha affermato che l'effetto diretto di questo aggiustamento è che i costi di esportazione delle imprese sono aumentati in modo significativo, comprimendo i margini di profitto delle imprese. Nel breve termine, ciò si manifesta con un improvviso aumento dei costi e con una finestra temporale di 'corsa all'esportazione'. Nel medio termine ciò influenzerà la differenziazione delle imprese e accelererà l’eliminazione della capacità in eccesso. Le imprese che fanno affidamento su sgravi e sussidi fiscali sulle esportazioni o quelle che non hanno competitività nelle esportazioni potrebbero uscire dal mercato, in particolare le piccole e medie imprese. 'Tuttavia, a lungo termine, imporrà l'innovazione tecnologica, ottimizzerà il panorama competitivo e promuoverà la costruzione di una competitività più sostenibile per l'industria fotovoltaica cinese nel mercato globale', ha affermato Wang Bohua.
Inoltre, le imprese devono abbandonare i metodi di espansione all’estero del passato e prestare maggiore attenzione alla natura strategica e flessibile del loro layout. Integrandosi con la strategia diplomatica del Paese, dovrebbero promuovere la diversificazione e la varietà dei modelli di cooperazione e dei metodi operativi per migliorare la loro adattabilità e competitività globale nel mercato internazionale. Ad esempio, possono promuovere l’esportazione di servizi di standardizzazione, test e certificazione e costruire un modello operativo che combini operazioni di proprietà esclusiva, joint venture e OEM.
La filiera fotovoltaica cinese detiene ancora una posizione dominante a livello globale.
Nel corso dell'incontro Wang Bohua ha fatto il punto sullo sviluppo dell'industria fotovoltaica in Cina durante il periodo del '14esimo piano quinquennale'. Ha detto che negli ultimi cinque anni, l'industria fotovoltaica cinese ha fatto passi da gigante in termini di dimensioni, tecnologia, mercato e applicazione.
Tra questi, il più notevole è la crescita vertiginosa di aspetti applicativi quali la capacità installata e la produzione di energia. I dati della China Photovoltaic Industry Association mostrano che durante il periodo del '14° piano quinquennale', la nuova capacità cumulativa installata di energia fotovoltaica in Cina è 4,5 volte quella del periodo del '13° piano quinquennale', e la nuova generazione cumulativa di energia è 3,6 volte quella del periodo del '13° piano quinquennale'. Dal 2023 al 2025, la nuova capacità annua installata di energia fotovoltaica sarà superiore all'importo cumulato durante il periodo del '13° Piano quinquennale' per tre anni consecutivi; la produzione di energia nel solo 2025 sarà superiore alla quantità cumulativa durante il periodo del '13° piano quinquennale'.
Dal punto di vista manifatturiero, la capacità produttiva è aumentata in modo significativo. Entro la fine del 14° piano quinquennale, la capacità di produzione dei quattro principali collegamenti di polisilicio, wafer di silicio, celle solari e moduli aumenterà da 3 a 6 volte rispetto alla fine del 13° piano quinquennale. Entro la fine del 14° piano quinquennale, la capacità produttiva di polisilicio supererà i 3,5 milioni di tonnellate, quella dei wafer di silicio supererà i 1.500 GW, quella delle celle solari supererà i 1.400 GW e quella dei moduli supererà i 1.100 GW.
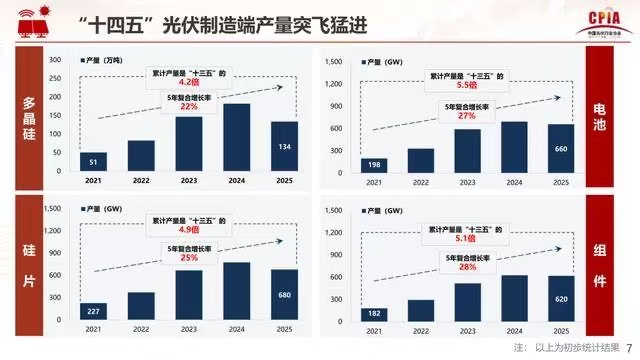
Oltre al contemporaneo aumento della capacità produttiva, anche la produzione è aumentata in modo significativo. Durante il periodo del '14° Piano Quinquennale', la produzione del settore manifatturiero ha registrato una crescita notevole. La produzione cumulativa di tutti gli aspetti del fotovoltaico è da 4 a 5 volte quella del periodo del '13° piano quinquennale'. Il tasso di crescita composto più basso nel corso dei cinque anni è stato del 22%, rendendolo il periodo con la crescita più rapida tra gli ultimi tre piani quinquennali.
'Durante il periodo del '14° Piano quinquennale', l'industria fotovoltaica cinese ha attraversato due fasi distinte: la prima è stata il periodo di rapida crescita della produzione, guidata dall'obiettivo della 'neutralità carbonica' e da una serie di politiche a livello nazionale e locale. L'industria fotovoltaica ha raggiunto una produzione su larga scala, portando ad un continuo aumento della produzione, raggiungendo il suo picco nel 2023. Il secondo è stato il periodo di aggiustamento della produzione, poiché la rapida crescita nella fase iniziale ha portato ad una situazione di eccesso di offerta, causando il prodotto i prezzi scendono rapidamente, con conseguente rallentamento della crescita del settore.' analizzò Wang Buhua.
L’innovazione della tecnologia fotovoltaica rimane vigorosa e ricca di novità. Per il processo del polisilicio, che è la parte che consuma più energia, durante il periodo del '14° piano quinquennale', il consumo di elettricità è diminuito del 21%, il consumo di energia è diminuito del 28%, il consumo di vapore è diminuito del 62% e la produzione pro capite è aumentata dell'88%. Il livello di automazione delle linee di produzione è in continuo miglioramento.
I wafer di silicio hanno raggiunto un progresso tecnologico globale e multidimensionale. La quota di mercato del silicio monocristallino di tipo N è aumentata rapidamente da una percentuale a una cifra all'inizio del 2021 al 97% nel 2025. Lo spessore complessivo dei wafer di silicio è diminuito dal 12% al 27% e tende a stabilizzarsi negli ultimi anni. Wang Buhua ha analizzato che ciò è dovuto principalmente a due ragioni. Il primo è che la motivazione per la riduzione dei costi si sta indebolendo, e l’altro è che il continuo diradamento deve cercare un equilibrio tra il miglioramento della resa e il controllo del tasso di frammentazione, il che aumenta di conseguenza la difficoltà tecnica.
Il processo di produzione delle batterie è quello tecnologicamente più intensivo, dove l’innovazione tecnologica è più attiva e ci sono i punti più innovativi. L’efficienza media annua delle batterie di tipo N è aumentata dello 0,3%. Le tecnologie tradizionali si stanno evolvendo rapidamente e la percentuale della tecnologia TOPCon è aumentata da circa il 2% nel 2021 all’87,6% attuale, diventando la tecnologia mainstream. Il consumo di pasta d'argento nelle batterie tradizionali sta diminuendo e il consumo di pasta d'argento nelle batterie TOPCon è diminuito di oltre il 35% durante questo periodo. L’efficienza delle batterie da laboratorio ha continuato a migliorare. Durante il periodo del '14esimo piano quinquennale', 11 istituti di ricerca in Cina hanno superato per 27 volte i record di efficienza dei laboratori stabiliti dal National Renewable Energy Laboratory (NREL) degli Stati Uniti, rappresentando il 55% del totale globale, il doppio rispetto al periodo del '13esimo piano quinquennale'. In particolare, solo nel 2025, 6 istituti di ricerca in Cina hanno superato per 9 volte i record di efficienza delle batterie di laboratorio NREL, il più alto degli ultimi cinque anni.
La potenza dei componenti continua ad aumentare. Nel 2025 la potenza del componente modello 182 ha raggiunto i 595W, con un incremento di 50W rispetto al 2021; la quota di mercato dei componenti bifacciali è salita all'80,4%, diventando il mainstream assoluto.
Tuttavia, poiché la produzione a livello manifatturiero è aumentata vertiginosamente e le tecnologie sono progredite rapidamente, i prezzi dell’intera catena industriale sono diminuiti in modo significativo. Rispetto al periodo all'inizio e alla fine del '14esimo piano quinquennale', i prezzi di tutti e quattro i collegamenti sono diminuiti di oltre il 60% e il prezzo dei wafer di silicio è sceso addirittura dell'82,8%.
Essendo una delle 'tre nuove cose' nel commercio estero, anche l'esportazione di prodotti fotovoltaici ha subito una profonda trasformazione, passando da una rapida espansione ad un aggiustamento strutturale. Durante il periodo del '14° piano quinquennale', il volume totale delle esportazioni ha mostrato una tendenza generale alla crescita, ma la struttura del prodotto esportato ha subito nuovi cambiamenti, diventando più diversificata. Le componenti, che per lungo tempo hanno occupato una posizione dominante nei prodotti esportati, hanno visto un tasso di crescita annuo decrescente delle esportazioni, ma rimangono ancora su livelli elevati; mentre le proporzioni di wafer di silicio e batterie sono in aumento.
L’Europa, tradizionalmente il mercato principale per le nostre esportazioni di moduli fotovoltaici, ha assistito ad un rallentamento della domanda di mercato e ad un continuo calo della sua quota. Nel frattempo, sono emersi rapidamente mercati in Asia e Africa, con paesi come Pakistan, Filippine, Laos, Algeria e Congo che si sono rivelati importanti punti di crescita. Il mercato di esportazione delle batterie è altamente concentrato, con l’Asia che occupa costantemente la posizione dominante nel mercato di esportazione delle batterie, con una quota che rimane superiore all’88%.
'La Cina detiene ancora una posizione dominante nell'industria fotovoltaica mondiale', ha spiegato Wang Buhua. Entro il 2025, la capacità produttiva cinese di polisilicio, wafer di silicio, celle e moduli solari rappresenterà rispettivamente il 96%, 96,2%, 91,3% e 80,1% del totale globale.
