


Vues : 0 Auteur : Éditeur du site Heure de publication : 2026-02-10 Origine : Site


La valeur de la production annuelle du secteur manufacturier a dépassé 1 000 milliards de yuans, le volume total des exportations a dépassé 180 milliards de dollars américains, la capacité installée cumulée a dépassé 120 GW et les composants ont été exportés vers plus de 200 pays et régions... Au cours de la période du « 14e plan quinquennal », l'industrie photovoltaïque chinoise a réalisé de nombreuses avancées marquantes.
Récemment, lors du séminaire « Examen du développement de l'industrie photovoltaïque en 2025 et perspectives pour 2026 », l'Association chinoise de l'industrie photovoltaïque a fait des prévisions sur le développement de l'industrie photovoltaïque chinoise au cours des cinq prochaines années : au cours de la période du « 15e plan quinquennal », la nouvelle capacité photovoltaïque annuelle moyenne mondiale atteindra 725 à 870 GW. Parmi eux, la nouvelle capacité photovoltaïque installée mondiale en 2026 sera de 500 à 667 GW. Au cours de la même période, la nouvelle capacité photovoltaïque annuelle moyenne installée en Chine sera de 238 à 287 GW.
La capacité photovoltaïque nouvellement installée en 2026 pourrait chuter de plus de 20 %.
D'ici 2025, la capacité cumulée installée de production d'énergie photovoltaïque de la Chine entrera dans l'ère du térawatt. Selon les dernières données publiées par l'Administration nationale de l'énergie, la nouvelle capacité installée de production d'énergie photovoltaïque en Chine atteindra 315,07 GW en 2025, avec une croissance annuelle de plus de 13 %, établissant un nouveau record historique. La nouvelle capacité installée de production d'énergie photovoltaïque est restée la première au monde pendant 13 années consécutives.
Toutefois, cette dynamique de croissance rapide pourrait s’arrêter. L'Association chinoise de l'industrie photovoltaïque prévoit qu'en 2026, dans des circonstances normales, la capacité photovoltaïque nouvellement installée sera de 180 GW, et dans un scénario optimiste, elle sera de 240 GW, ce qui représente une baisse d'une année sur l'autre de 23,8 % à 42,9 %. Si cette prédiction se réalise, il s’agira de la première baisse d’une année sur l’autre depuis le début du nouveau cycle photovoltaïque en 2020.
Cependant, il est prévu que la capacité nouvellement installée augmente progressivement à partir de 2027, pour atteindre 270 à 320 GW d’ici 2030.
En 2026, étant donné que de nouvelles politiques telles que l'approche de gestion distribuée et la réforme des tarifs de rachat orientée vers le marché viennent d'être introduites, le marché est dans une attitude attentiste, ce qui devrait conduire à un ajustement des nouvelles installations. Cependant, à mesure que les effets des politiques favorisant le développement intégré des nouvelles énergies et la connexion directe de l’énergie verte commencent à se manifester, les nouvelles installations devraient retrouver une tendance à la hausse. Néanmoins, une chose est sûre : le taux de croissance va ralentir, mais l'augmentation restera stable, a déclaré Wang Bohua, conseiller de l'Association chinoise de l'industrie photovoltaïque.
Sur le marché international, au cours de la période du « 15e plan quinquennal », on s'attend à ce que le marché européen reste stable ; les États-Unis, touchés par les incertitudes politiques, connaîtront un ajustement à la baisse de leurs attentes en matière de capacité installée ; Les attentes en matière de capacité installée de l'Inde augmenteront rapidement ; et le rythme de la planification et du déploiement du photovoltaïque dans les marchés émergents tels que le Moyen-Orient, l’Afrique du Nord et l’Afrique subsaharienne va s’accélérer.
Dans ce contexte, au cours de la période du « 15e Plan quinquennal », la philosophie et la logique de développement de l'industrie photovoltaïque chinoise connaîtront une transformation significative, passant d'une concurrence sur l'échelle et les prix à une concurrence sur la valeur.
'La transformation du modèle de développement nécessite une attention particulière à deux aspects du travail', a souligné Wang Bohua. Premièrement, au niveau politique, une combinaison de politiques devrait être utilisée pour promouvoir la transformation et la modernisation de l'industrie, notamment en s'attaquant au problème des prix bas et de la concurrence désordonnée des entreprises, en promouvant la modernisation ordonnée des industries arriérées et en facilitant la modernisation industrielle. Deuxièmement, les entreprises doivent élargir leur deuxième courbe de croissance. D’une part, ils devraient construire un fossé technologique, accélérer la production de masse de technologies sans argent/à faible teneur en argent, réduire la dépendance à l’argent et réserver les technologies de pérovskite et de cellules tandem, entre autres. D’un autre côté, ils devraient stimuler le développement coordonné de l’écosystème industriel, construire un écosystème énergétique intégré du photovoltaïque, du stockage d’énergie et de l’hydrogène, et développer de nouveaux marchés d’applications photovoltaïques tels que l’aérospatiale commerciale, le photovoltaïque embarqué et l’électronique grand public.
Le secteur manufacturier doit adhérer à l'orientation de développement de l'intelligence, de l'environnement et de l'intégration, ces trois aspects se soutenant et se renforçant mutuellement. Wang Bohua estime que l'intelligence fournit un soutien technique à l'écologie et à l'intégration, y compris l'intelligence dans la R&D et la fabrication, l'intelligence dans la construction et l'exploitation des centrales électriques, et l'aide à la transformation intelligente de la société, etc. l'écologisation établit une orientation de valeur pour l'intelligence et l'intégration, y compris la promotion de l'utilisation de l'énergie verte dans la chaîne industrielle photovoltaïque, de la « production verte pour la consommation verte » dans les maillons clés de consommation d'énergie, et le développement de technologies d'économie d'énergie et de réduction des émissions de carbone, etc. ; l’intégration élargit l’espace pratique de l’intelligence et de l’écologisation.
Du côté des applications, au cours de la période du « 15e Plan quinquennal », il est nécessaire d'élargir davantage l'offre de nouvelles énergies, d'explorer de nouvelles méthodes d'utilisation non électriques des nouvelles énergies, de promouvoir activement le développement intégré des nouvelles énergies, d'augmenter globalement le niveau de consommation des nouvelles énergies et d'améliorer le mécanisme des prix du marché pour une proportion élevée de nouvelles énergies.
Dans le même temps, il est nécessaire d’explorer constamment de nouveaux modèles d’ouverture dans l’industrie photovoltaïque. Le 9 janvier 2026, le ministère des Finances et l'Administration fiscale de l'État ont publié l'« Annonce sur l'ajustement de la politique de remise de taxe à l'exportation pour les produits photovoltaïques et autres produits », stipulant qu'à partir du 1er avril 2026, les remises de taxe sur la valeur ajoutée à l'exportation pour les produits photovoltaïques tels que les plaquettes de silicium, les cellules solaires et les modules seront complètement annulées.
Wang Bohua a indiqué que l 'impact direct de cet ajustement est que les coûts d' exportation des entreprises ont considérablement augmenté, ce qui a réduit leurs marges bénéficiaires. À court terme, cela se manifeste par une augmentation soudaine des coûts et une période fenêtre de « ruée vers l’exportation ». À moyen terme, cela aura une incidence sur la différenciation des entreprises et accélérera la liquidation des capacités excédentaires. Les entreprises qui dépendent de réductions de taxes et de subventions à l’exportation ou celles qui manquent de compétitivité à l’exportation peuvent quitter le marché, en particulier les petites et moyennes entreprises. 'Cependant, à long terme, cela forcera l'innovation technologique, optimisera le paysage concurrentiel et favorisera la construction d'une compétitivité plus durable pour l'industrie photovoltaïque chinoise sur le marché mondial', a déclaré Wang Bohua.
En outre, les entreprises doivent s'éloigner des méthodes d'expansion à l'étranger du passé et accorder davantage d'attention à la nature stratégique et flexible de leur configuration. En s'intégrant à la stratégie diplomatique du pays, ils devraient promouvoir la diversification et la variété des modèles de coopération et des méthodes opérationnelles afin de renforcer leur adaptabilité et leur compétitivité globale sur le marché international. Par exemple, ils peuvent promouvoir l’exportation de services de normalisation, de test et de certification et créer un modèle opérationnel combinant des opérations en propriété exclusive, des coentreprises et des OEM.
La chaîne industrielle photovoltaïque chinoise occupe toujours une position dominante à l’échelle mondiale.
Lors de la réunion, Wang Bohua a passé en revue le développement de l'industrie photovoltaïque chinoise au cours de la période du « 14e Plan quinquennal ». Il a déclaré qu'au cours des cinq dernières années, l'industrie photovoltaïque chinoise a réalisé un développement rapide en termes d'échelle, de technologie, de marché et d'application.
Parmi eux, la croissance rapide dans des aspects d'application tels que la capacité installée et la production d'électricité est la plus remarquable. Les données de l'Association chinoise de l'industrie photovoltaïque montrent qu'au cours de la période du « 14e Plan quinquennal », la nouvelle capacité cumulée d'énergie photovoltaïque installée en Chine est 4,5 fois supérieure à celle de la période du « 13e Plan quinquennal », et la nouvelle production d'électricité cumulée est 3,6 fois supérieure à celle de la période du « 13e Plan quinquennal ». De 2023 à 2025, la nouvelle capacité annuelle installée d'énergie photovoltaïque sera supérieure au montant cumulé au cours de la période du « 13e plan quinquennal » pendant trois années consécutives ; la production d'électricité en 2025 seulement sera supérieure à la quantité cumulée au cours de la période du « 13e plan quinquennal ».
Du côté de la fabrication, la capacité de production a considérablement augmenté. D'ici la fin du 14e plan quinquennal, la capacité de production des quatre principaux maillons de polysilicium, de plaquettes de silicium, de cellules solaires et de modules sera multipliée par 3 à 6 par rapport à la fin du 13e plan quinquennal. D’ici la fin du 14e plan quinquennal, la capacité de production de polysilicium dépassera 3,5 millions de tonnes, celle de plaquettes de silicium dépassera 1 500 GW, celle de cellules solaires dépassera 1 400 GW et celle de modules dépassera 1 100 GW.
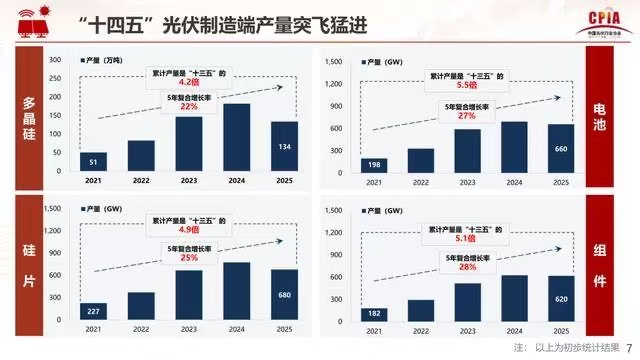
Parallèlement à l’augmentation simultanée de la capacité de production, la production a également augmenté de manière significative. Au cours de la période du « 14e Plan quinquennal », la production du secteur manufacturier a connu une croissance remarquable. La production cumulée de tous les aspects du photovoltaïque est 4 à 5 fois supérieure à celle de la période du « 13e Plan quinquennal ». Le taux de croissance composé le plus faible au cours des cinq dernières années a été de 22 %, ce qui en fait la période de croissance la plus rapide parmi les trois derniers plans quinquennaux.
'Au cours de la période du 14e Plan quinquennal, l'industrie photovoltaïque chinoise est passée par deux phases distinctes : la première était la période de croissance rapide de la production, tirée par l'objectif de « neutralité carbone » et une série de politiques aux niveaux national et local. L'industrie photovoltaïque a atteint une production à grande échelle, conduisant à une augmentation continue de la production, atteignant son apogée en 2023. La seconde a été la période d'ajustement de la production, car la croissance rapide au début a conduit à une situation d'offre excédentaire, provoquant une baisse rapide des prix des produits et entraînant un ralentissement de la croissance de l'industrie.', a analysé Wang Buhua.
L’innovation technologique photovoltaïque reste vigoureuse et pleine de faits marquants. Pour le procédé au polysilicium, qui est la partie la plus consommatrice d'énergie, au cours de la période du « 14e plan quinquennal », la consommation d'électricité a diminué de 21 %, la consommation d'énergie de 28 %, la consommation de vapeur de 62 % et la production par habitant a augmenté de 88 %. Le niveau d’automatisation des lignes de production s’améliore continuellement.
Les plaquettes de silicium ont réalisé des progrès technologiques complets et multidimensionnels. La part de marché du silicium monocristallin de type N a rapidement augmenté, passant d'un pourcentage à un chiffre début 2021 à 97 % en 2025. L'épaisseur globale des tranches de silicium a diminué de 12 % à 27 % et a eu tendance à se stabiliser ces dernières années. Wang Buhua a analysé que cela était principalement dû à deux raisons. L’une est que la motivation en faveur de la réduction des coûts s’affaiblit, et l’autre est que l’éclaircie continue doit rechercher un équilibre entre l’amélioration du rendement et le contrôle du taux de fragmentation, ce qui augmente d’autant la difficulté technique.
Le processus de production de batteries est le plus intensif technologiquement, où l'innovation technologique est la plus active et où se trouvent les points les plus innovants. L'efficacité annuelle moyenne des batteries de type N a augmenté de 0,3 %. Les technologies grand public évoluent rapidement et la proportion de la technologie TOPCon est passée d'environ 2 % en 2021 à 87,6 % aujourd'hui, devenant ainsi la technologie dominante. La consommation de pâte d'argent dans les batteries grand public diminue et la consommation de pâte d'argent dans les batteries TOPCon a chuté de plus de 35 % au cours de cette période. L’efficacité des batteries de laboratoire a continué de progresser. Au cours de la période du « 14e Plan quinquennal », 11 instituts de recherche en Chine ont battu à 27 reprises les records d'efficacité des laboratoires établis par le Laboratoire national des énergies renouvelables (NREL) des États-Unis, représentant 55 % du total mondial, soit le double par rapport à la période du « 13e Plan quinquennal ». Notamment, rien qu'en 2025, 6 instituts de recherche en Chine ont battu à 9 reprises les records d'efficacité des batteries de laboratoire NREL, ce qui est le plus élevé des cinq dernières années.
La puissance des composants ne cesse d’augmenter. En 2025, la puissance du composant du modèle 182 atteint 595W, soit une augmentation de 50W par rapport à 2021 ; la part de marché des composants double face a atteint 80,4 %, devenant ainsi le courant dominant absolu.
Cependant, à mesure que la production manufacturière a grimpé en flèche et que les technologies ont progressé rapidement, les prix de l’ensemble de la chaîne industrielle ont chuté de manière significative. Par rapport à la période du début et de la fin du « 14e plan quinquennal », les prix des quatre liaisons ont diminué de plus de 60 %, et le prix des plaquettes de silicium a même baissé de 82,8 %.
En tant que l'une des « trois nouveautés » du commerce extérieur, l'exportation de produits photovoltaïques a également subi une transformation profonde, passant d'une expansion rapide à un ajustement structurel. Au cours de la période du « 14ème Plan quinquennal », le volume total des exportations a montré une tendance globale à la croissance, mais la structure des produits d'exportation a subi de nouveaux changements, devenant plus diversifiée. Les composants, qui ont longtemps occupé une position dominante dans les produits d'exportation, ont vu leur taux de croissance annuel diminuer, mais restent toujours à un niveau élevé ; tandis que les proportions de plaquettes de silicium et de batteries ont augmenté.
L'Europe, en tant que principal marché traditionnel pour nos exportations de modules photovoltaïques, a connu un ralentissement de la demande du marché et une baisse continue de sa part. Parallèlement, les marchés d’Asie et d’Afrique ont rapidement émergé, avec des pays comme le Pakistan, les Philippines, le Laos, l’Algérie et le Congo qui sont devenus des pôles de croissance importants. Le marché d'exportation de batteries est très concentré, l'Asie occupant systématiquement la position dominante sur le marché d'exportation de batteries, sa part restant supérieure à 88 %.
'La Chine occupe toujours une position dominante dans l'industrie photovoltaïque mondiale', a expliqué Wang Buhua. D'ici 2025, la capacité de production chinoise de polysilicium, de plaquettes de silicium, de cellules et de modules solaires représentera respectivement 96 %, 96,2 %, 91,3 % et 80,1 % du total mondial.
