


Vistas: 0 Autor: Editor del sitio Hora de publicación: 2026-02-10 Origen: Sitio


El valor de la producción anual del sector manufacturero superó el billón de yuanes, el volumen total de exportación superó los 180 mil millones de dólares estadounidenses, la capacidad instalada acumulada superó los 120 GW y los componentes se exportaron a más de 200 países y regiones... Durante el período del '14º Plan Quinquenal', la industria fotovoltaica de China ha logrado muchos avances de importancia histórica.
Recientemente, en el seminario 'Revisión del desarrollo de la industria fotovoltaica en 2025 y perspectivas para 2026', la Asociación de la Industria Fotovoltaica de China hizo predicciones sobre el desarrollo de la industria fotovoltaica de China en los próximos cinco años: durante el período del '15º Plan Quinquenal', la nueva capacidad instalada fotovoltaica anual promedio global alcanzará entre 725 y 870 GW. Entre ellos, la nueva capacidad fotovoltaica instalada global en 2026 será de 500 a 667 GW. Durante el mismo período, la nueva capacidad fotovoltaica instalada anual promedio de China será de 238 a 287 GW.
La capacidad recién instalada de energía fotovoltaica en 2026 puede caer más del 20%.
Para 2025, la capacidad instalada acumulada de generación de energía fotovoltaica de China entrará en la era de los teravatios. Según los últimos datos publicados por la Administración Nacional de Energía, la nueva capacidad instalada de generación de energía fotovoltaica en China en 2025 alcanzará los 315,07 GW, con un crecimiento interanual superior al 13%, estableciendo un nuevo récord histórico. La nueva capacidad instalada de generación de energía fotovoltaica se ha mantenido como la primera del mundo durante 13 años consecutivos.
Sin embargo, este rápido impulso de crecimiento puede detenerse. La Asociación de la Industria Fotovoltaica de China predice que en 2026, en circunstancias normales, la capacidad fotovoltaica recién instalada será de 180 GW, y en un escenario optimista, de 240 GW, lo que representa una caída interanual del 23,8% al 42,9%. Si esta predicción se cumple, será el primer descenso interanual desde que comenzó el nuevo ciclo fotovoltaico en 2020.
Sin embargo, se espera que la nueva capacidad instalada aumente gradualmente a partir de 2027, alcanzando entre 270 y 320 GW en 2030.
En 2026, debido a que se acaban de introducir nuevas políticas como el enfoque de gestión distribuida y la reforma de las tarifas de alimentación orientada al mercado, el mercado está en un estado de ánimo de esperar y ver qué pasa, lo que se espera que conduzca a un ajuste en las nuevas instalaciones. Sin embargo, a medida que comiencen a mostrarse los efectos de las políticas que promueven el desarrollo integrado de nuevas energías y la conexión directa de energía verde, se espera que las nuevas instalaciones vuelvan a una tendencia ascendente. Sin embargo, una cosa es segura: la tasa de crecimiento se desacelerará, pero el incremento se mantendrá estable, dijo Wang Bohua, asesor de la Asociación de la Industria Fotovoltaica de China.
En el mercado internacional, durante el período del 'XV Plan Quinquenal', se espera que el mercado europeo se mantenga estable; Estados Unidos, afectado por incertidumbres políticas, verá un ajuste a la baja en sus expectativas de capacidad instalada; Las expectativas de capacidad instalada de la India crecerán rápidamente; y se acelerará el ritmo de planificación e implementación de energía fotovoltaica en mercados emergentes como Medio Oriente, África del Norte y África subsahariana.
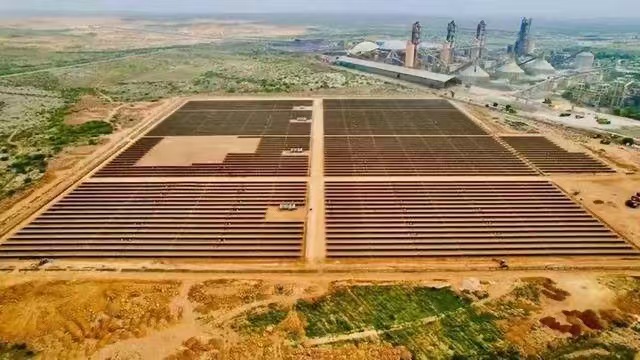
En este contexto, durante el período del 'XV Plan Quinquenal', la filosofía y la lógica del desarrollo de la industria fotovoltaica de China sufrirán una transformación significativa, pasando de competir en escala y precio a competir en valor.
'La transformación del modelo de desarrollo requiere atención a dos aspectos del trabajo', señaló Wang Bohua. En primer lugar, a nivel de políticas, se debe utilizar una combinación de políticas para promover la transformación y modernización de la industria, incluyendo abordar la cuestión de los precios bajos y la competencia desordenada de las empresas, promover la modernización ordenada de las industrias atrasadas y facilitar la modernización industrial. En segundo lugar, las empresas necesitan ampliar su segunda curva de crecimiento. Por un lado, deberían construir un foso tecnológico, acelerar la producción en masa de tecnologías sin plata o con bajo contenido de plata, reducir la dependencia de la plata y reservar tecnologías de perovskita y células en tándem, entre otras. Por otro lado, deberían impulsar el desarrollo coordinado del ecosistema industrial, construir un ecosistema energético integrado de energía fotovoltaica, almacenamiento de energía y energía de hidrógeno, y expandir nuevos mercados de aplicaciones fotovoltaicas, como la industria aeroespacial comercial, la energía fotovoltaica montada en vehículos y la electrónica de consumo.
El sector manufacturero debe adherirse a la dirección del desarrollo de inteligencia, ecología e integración, y los tres aspectos se apoyan y potencian mutuamente. Wang Bohua cree que la inteligencia proporciona apoyo técnico para la ecología y la integración, incluida la inteligencia en I+D y fabricación, inteligencia en la construcción y operación de centrales eléctricas y asistencia en la transformación inteligente de la sociedad, etc.; lo verde establece una orientación de valores para la inteligencia y la integración, incluida la promoción del uso de energía verde en la cadena de la industria fotovoltaica, la 'producción verde para el consumo verde' en eslabones clave de consumo de energía y el desarrollo de tecnologías de ahorro de energía y reducción de carbono, etc.; La integración amplía el espacio práctico para la inteligencia y el verde.
En cuanto a las aplicaciones, durante el período del 'XV Plan Quinquenal', es necesario ampliar aún más el suministro de nueva energía, explorar nuevos métodos de utilización no eléctrica para nueva energía, promover activamente el desarrollo integrado de nueva energía, mejorar integralmente el nivel de consumo de nueva energía y mejorar el mecanismo de precios de mercado para una alta proporción de nueva energía.
Al mismo tiempo, es necesario explorar constantemente un nuevo patrón de apertura en la industria fotovoltaica. El 9 de enero de 2026, el Ministerio de Finanzas y la Administración Tributaria del Estado emitieron el 'Anuncio sobre el ajuste de la política de devolución de impuestos a la exportación de productos fotovoltaicos y otros productos', estipulando que a partir del 1 de abril de 2026, las devoluciones del impuesto al valor agregado a la exportación para productos fotovoltaicos como obleas de silicio, células solares y módulos se cancelarán por completo.
Wang Bohua dijo que el impacto directo de este ajuste es que los costos de exportación de las empresas han aumentado significativamente, reduciendo los márgenes de beneficio de las empresas. En el corto plazo, se manifiesta como un aumento repentino de los costos y una ventana de 'prisa por exportar'. En el mediano plazo, afectará la diferenciación de las empresas y acelerará la eliminación del exceso de capacidad. Las empresas que dependen de devoluciones de impuestos y subsidios a las exportaciones o aquellas que carecen de competitividad exportadora pueden salir del mercado, especialmente las pequeñas y medianas empresas. 'Sin embargo, a largo plazo, forzará la innovación tecnológica, optimizará el panorama competitivo y promoverá la construcción de una competitividad más sostenible para la industria fotovoltaica de China en el mercado global', afirmó Wang Bohua.
Además, las empresas deben romper con los extensos métodos de expansión en el extranjero del pasado y prestar más atención a la naturaleza estratégica y flexible de su diseño. Al integrarse con la estrategia diplomática del país, deben promover la diversificación y variedad de modelos de cooperación y métodos de operación para mejorar su adaptabilidad y competitividad integral en el mercado internacional. Por ejemplo, pueden promover la exportación de servicios de estandarización, pruebas y certificación, y construir un modelo operativo que combine operaciones de propiedad total, empresas conjuntas y OEM.
La cadena de la industria fotovoltaica de China todavía mantiene una posición dominante a nivel mundial.
En la reunión, Wang Bohua revisó el desarrollo de la industria fotovoltaica de China durante el período del 'XIV Plan Quinquenal'. Dijo que en los últimos cinco años, la industria fotovoltaica de China ha logrado un gran desarrollo en términos de escala, tecnología, mercado y aplicación.
Entre ellos, el más notable es el crecimiento acelerado en aspectos de aplicaciones como la capacidad instalada y la generación de energía. Los datos de la Asociación de la Industria Fotovoltaica de China muestran que durante el período del 'XIV Plan Quinquenal', la nueva capacidad instalada acumulada de energía fotovoltaica de China es 4,5 veces mayor que la del período del 'XIV Plan Quinquenal', y la nueva generación de energía acumulada es 3,6 veces mayor que la del período del 'XIV Plan Quinquenal'. De 2023 a 2025, la nueva capacidad instalada anual de energía fotovoltaica será superior a la cantidad acumulada durante el período del 'Decimotercer Plan Quinquenal' durante tres años consecutivos; Sólo en 2025, la generación de energía será mayor que la cantidad acumulada durante el período del '13º Plan Quinquenal'.
En el ámbito manufacturero, la capacidad de producción se ha ampliado significativamente. Al final del 14.º Plan Quinquenal, la capacidad de producción de los cuatro principales eslabones de polisilicio, obleas de silicio, células solares y módulos aumentará de 3 a 6 veces en comparación con el final del 13.º Plan Quinquenal. Al final del XIV Plan Quinquenal, la capacidad de producción de polisilicio superará los 3,5 millones de toneladas, la de obleas de silicio superará los 1.500 GW, la de células solares superará los 1.400 GW y la de módulos superará los 1.100 GW.
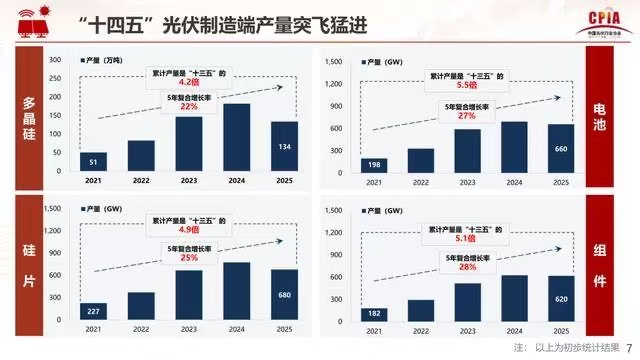
Junto con el aumento simultáneo de la capacidad de producción, la producción también ha aumentado significativamente. Durante el período del 'XIV Plan Quinquenal', la producción manufacturera ha experimentado un crecimiento notable. La producción acumulada de todos los aspectos de la energía fotovoltaica es de 4 a 5 veces mayor que la del período del 'Decimotercer Plan Quinquenal'. La tasa de crecimiento compuesto más baja durante los cinco años fue del 22%, lo que lo convierte en el período de más rápido crecimiento entre los últimos tres planes quinquenales.
'Durante el período del '14º Plan Quinquenal', la industria fotovoltaica de China pasó por dos fases distintas: la primera fue el período de rápido crecimiento de la producción, impulsado por el objetivo de 'neutralidad de carbono' y una serie de políticas a nivel nacional y local. La industria fotovoltaica logró una producción a gran escala, lo que llevó a un aumento continuo de la producción, alcanzando su punto máximo en 2023. El segundo fue el período de ajuste de la producción, ya que el rápido crecimiento en la etapa inicial condujo a un exceso de oferta. situación, provocando que los precios de los productos caigan rápidamente y resultando en una desaceleración en el crecimiento de la industria', analizó Wang Buhua.
La innovación en tecnología fotovoltaica sigue siendo vigorosa y llena de aspectos destacados. Para el proceso del polisilicio, que es la parte que consume más energía, durante el período del 'XIV Plan Quinquenal', el consumo de electricidad disminuyó un 21%, el consumo de energía cayó un 28%, el consumo de vapor disminuyó un 62% y la producción per cápita aumentó un 88%. El nivel de automatización de las líneas de producción ha ido mejorando continuamente.
Las obleas de silicio han logrado un progreso tecnológico integral y multidimensional. La cuota de mercado del silicio monocristalino de tipo N ha aumentado rápidamente de un porcentaje de un solo dígito a principios de 2021 al 97 % en 2025. El espesor total de las obleas de silicio ha disminuido entre un 12 % y un 27 % y ha tendido a estabilizarse en los últimos años. Wang Buhua analizó que esto se debe principalmente a dos razones. Una es que la motivación para reducir costos se está debilitando, y la otra es que el raleo continuo debe buscar un equilibrio entre mejorar el rendimiento y controlar la tasa de fragmentación, lo que aumenta en consecuencia la dificultad técnica.
El proceso de producción de baterías es el más intensivo tecnológicamente, donde la innovación tecnológica es más activa y se encuentran los puntos más innovadores. La eficiencia media anual de las baterías tipo N ha aumentado un 0,3%. Las tecnologías convencionales están evolucionando rápidamente y la proporción de tecnología TOPCon ha aumentado de alrededor del 2 % en 2021 al 87,6 % en la actualidad, convirtiéndose en la principal. El consumo de pasta de plata en las baterías convencionales está disminuyendo y el consumo de pasta de plata en las baterías TOPCon se ha reducido en más de un 35% durante este período. La eficiencia de las baterías de laboratorio ha seguido avanzando. Durante el período del '14.º Plan Quinquenal', 11 instituciones de investigación en China batieron 27 veces los récords de eficiencia de laboratorio establecidos por el Laboratorio Nacional de Energía Renovable (NREL) de Estados Unidos, lo que representa el 55% del total mundial, duplicándose en comparación con el período del '13.º Plan Quinquenal'. En particular, solo en 2025, seis instituciones de investigación en China batieron nueve veces los récords de eficiencia de baterías de laboratorio del NREL, el más alto de los últimos cinco años.
La potencia de los componentes sigue aumentando. En 2025, la potencia del componente del modelo 182 alcanzó los 595W, un aumento de 50W respecto a 2021; la cuota de mercado de los componentes de doble cara aumentó al 80,4%, convirtiéndose en la corriente principal absoluta.
Sin embargo, a medida que la producción en el extremo manufacturero se ha disparado y las tecnologías han avanzado rápidamente, los precios de toda la cadena industrial han caído significativamente. En comparación con el período al principio y al final del '14º Plan Quinquenal', los precios de los cuatro enlaces han disminuido en más del 60%, y el precio de las obleas de silicio incluso ha bajado un 82,8%.
Como una de las 'tres cosas nuevas' del comercio exterior, la exportación de productos fotovoltaicos también ha experimentado una profunda transformación, desde una rápida expansión hasta un ajuste estructural. Durante el período del 'XIV Plan Quinquenal', el volumen total de exportaciones mostró una tendencia general de crecimiento, pero la estructura de los productos de exportación ha experimentado nuevos cambios, volviéndose más diversificada. Los componentes, que durante mucho tiempo ocuparon la posición dominante en los productos de exportación, han experimentado una tasa de crecimiento anual decreciente en las exportaciones, pero aún se mantienen en un nivel alto; mientras que las proporciones de obleas de silicio y baterías han ido aumentando.
Europa, como principal mercado tradicional para nuestras exportaciones de módulos fotovoltaicos, ha sido testigo de una desaceleración de la demanda del mercado y una disminución continua de su participación. Mientras tanto, han surgido rápidamente mercados en Asia y África, y países como Pakistán, Filipinas, Laos, Argelia y el Congo emergen como puntos de crecimiento importantes. El mercado de exportación de baterías está muy concentrado, y Asia ocupa constantemente la posición dominante en el mercado de exportación de baterías, con una participación que se mantiene por encima del 88%.
'China todavía mantiene una posición dominante en la industria fotovoltaica mundial', explicó Wang Buhua. Para 2025, la capacidad de producción de China de polisilicio, obleas de silicio, células y módulos solares representará el 96%, 96,2%, 91,3% y 80,1% del total mundial, respectivamente.
